 E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, High Tech Zone, Dongtai, Jiangsu, Čína | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体



Globální průmysl drátů a kabelů: Velikost a měřítko
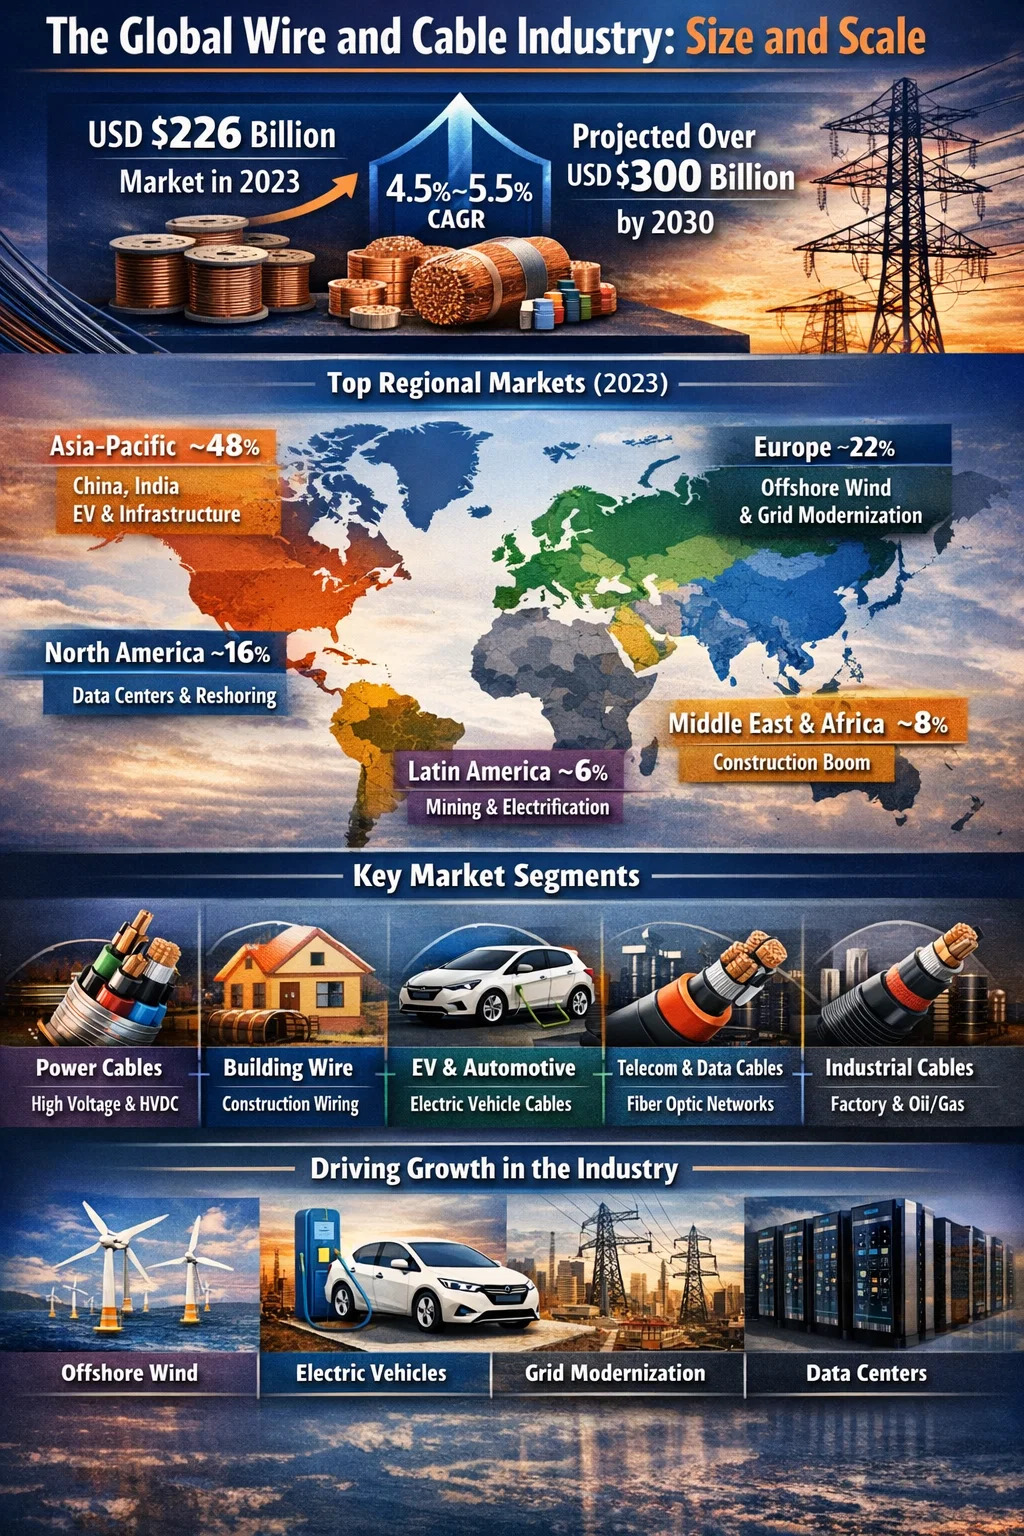
Průmysl drátů a kabelů je jedním z největších výrobních odvětví na světě. Globální trh s dráty a kabely byl v roce 2023 oceněn na přibližně 226 miliard USD Analytici předpokládají, že do roku 2030 překročí 300 miliard USD a poroste složenou roční mírou růstu (CAGR) přibližně 4,5 % až 5,5 % v závislosti na segmentu. Díky tomuto rozsahu je toto odvětví z hlediska příjmů srovnatelné s celosvětovým sektorem polovodičových zařízení a je výrazně větší než mnoho jiných známých výrobních odvětví.
Abychom to řekli fyzicky, průmysl vyrábí stovky milionů kilometrů drátů a kabelů ročně. Jedna velkokapacitní vytlačovací linka drátů a kabelů běžící rychlostí 1 000 metrů za minutu na výrobku malého rozchodu může vyrobit přes 500 000 kilometrů izolovaného drátu za jediný rok. Samotný objem zpracovávaného materiálu — měď, hliník, PVC, XLPE, PE, směsi LSZH — je ohromující. Samotná spotřeba mědi v průmyslu drátů a kabelů představuje zhruba 60 % až 65 % celkové celosvětové poptávky po rafinované mědi , což v roce 2023 činilo přibližně 15 milionů metrických tun z celkového celosvětového počtu asi 25 milionů metrických tun.
Regionální členění: Které trhy dominují
Průmysl drátů a kabelů není globálně rozmístěn rovnoměrně. Výroba a spotřeba jsou silně koncentrovány v malém počtu regionů, přičemž asijsko-pacifický region vede s velkým náskokem.
| Region | Odhadovaný podíl na trhu (2023) | Klíčový faktor růstu | Předpokládaná CAGR (2024–2030) |
|---|---|---|---|
| Asie a Tichomoří | ~48 % | Čínská infrastruktura, urbanizace Indie, výroba elektromobilů | 5,5 % – 6,5 % |
| Evropě | ~22 % | Offshore vítr, modernizace rozvodné sítě, přijetí EV | 4,0 % – 5,0 % |
| Severní Amerika | ~16 % | Síťové investice, datová centra, reshoring výroby | 4,0 % – 4,8 % |
| Střední východ a Afrika | ~8 % | Stavební boom, rozšiřování energetické infrastruktury | 5,0 % – 6,0 % |
| Latinská Amerika | ~6 % | Projekty elektrifikace, těžební kabely | 3,5 % – 4,5 % |
Čína samotná odpovídá zhruba 35 % celosvětové výroby drátů a kabelů , poháněný jejím masivním programem rozšiřování elektrické sítě, výstavbou nemovitostí a infrastruktury a svou pozicí největšího světového trhu EV. Čínští výrobci drátů a kabelů – vedení společnostmi jako Hengtong Group, Zhongtian Technology a Baosheng Science and Technology – se rychle rozrostli a nyní konkurují celosvětově, včetně projektů podmořských kabelů v jihovýchodní Asii a Africe.
V Evropě je trh definován vysoce specifickými produkty pro pobřežní větrnou energii, vysokonapěťový přenos stejnosměrného proudu (HVDC) a požárně bezpečné stavební kabely podle nařízení EU o stavebních výrobcích. Evropští výrobci kabelů jako Prysmian (Itálie), Nexans (Francie) a NKT (Dánsko/Německo) značně investovali do kapacity podmořských kabelů a provozují linky na extrudování drátů a kabelů schopné vyrábět kabely při napětí až 525 kV HVDC.
Rozdělení trhu drátů a kabelů podle segmentů
Průmysl drátů a kabelů není jediný homogenní trh. Je rozdělena do několika odlišných segmentů, z nichž každý má svou vlastní dynamiku, technologické požadavky a míru růstu. Pochopení těchto segmentů je nezbytné pro každého, kdo hodnotí, kam směřuje poptávka po zařízení pro vytlačování drátů a kabelů.
Napájecí kabely (přenos a rozvod)
Jedná se o největší jednotlivý segment, který odpovídá zhruba 35 % až 40 % celkového trhu drátů a kabelů podle hodnoty . Silové kabely přivádějí elektřinu od výrobních zdrojů ke koncovým spotřebitelům prostřednictvím přenosových sítí (provozujících 66 kV až 500 kV a více) a distribučních sítí (typicky 1 kV až 33 kV). Globální tlak na nahrazení stárnoucích nadzemních vedení podzemními kabely, propojení pobřežních větrných elektráren a rozšíření HVDC spojení mezi zeměmi udržuje silnou poptávku. Nevyřízené objednávky společnosti Prysmian na vysokonapěťové a podmořské kabely v posledních letech přesáhly 15 miliard EUR, což ilustruje, jak daleko je poptávka ve srovnání s instalovanou výrobní kapacitou.
Budování elektroinstalačních a elektroinstalačních systémů
Stavební drát – vodiče s izolací z PVC nebo XLPE používané v bytové a komerční výstavbě – jsou segmentem s nejvyšším objemem z hlediska celkové délky vyrobeného kabelu. Tento segment je úzce spjat se stavební činností. Ve Spojených státech samotný trh stavebních drátů přesahuje 10 miliard USD ročně. Produkty jako THHN/THWN (dimenzované do 90 °C ve vlhkých prostorách), NM-B (Romex) a pancéřový kabel (MC kabel) se vyrábějí na vysokorychlostních jednošnekových drátěných a kabelových extrudérech, které mohou běžet rychlostí nad 500 metrů za minutu.
Automobilový a EV drát
Segment automobilových drátů roste rychleji než téměř kterýkoli jiný. Tradiční automobilové dráty – tenkostěnné měděné vodiče s izolací z PVC nebo XLPE svázané do kabelových svazků – se rozšiřují o vysokonapěťové kabely pro bateriová elektrická vozidla. Tyto vysokonapěťové kabely pracují při 400 V až 800 V DC, vyžadují specializované systémy stínění a izolace a musí splňovat náročné tepelné a mechanické výkonové normy. Globální trh s automobilovými kabelovými svazky byl v roce 2023 oceněn na více než 50 miliard USD a významná část tohoto růstu přímo souvisí se zvýšeným obsahem drátů na vozidlo poháněné elektrifikací.
Telekomunikační a datové kabely
Tento segment zahrnuje kabely z optických vláken, strukturovanou kabeláž (Cat 6, Cat 6A, Cat 8 pro datová centra), koaxiální kabely a LAN kabely. Globální zavádění optických kabelů se prudce zrychluje , poháněné programy FTTH (fiber to the home) v Asii a Evropě a výstavbou hyperscale datových center po celém světě. Samotný program US Broadband Equity, Access, and Deployment (BEAD) vyčlenil 42,5 miliardy USD na rozšíření širokopásmového připojení, z čehož značná část financuje zavedení optických kabelů. Linky extruderů drátů a kabelů pro sekundární potahování optických vláken a výrobu vyrovnávacích trubek musí dosahovat extrémně těsných rozměrových tolerancí – obvykle ±0,005 mm – při rychlostech linky až 300 metrů za minutu.
Průmyslové a přístrojové kabely
Průmyslové kabely pro továrny, ropné a plynárenské plošiny, důlní provozy a zpracovatelské závody představují vysoce specializovaný a vysoce hodnotný segment. Tyto kabely zahrnují kabely žlabů, kabely přístrojů, prodlužovací kabely termočlánků, kabely měničů kmitočtu (VFD) a kabely odolné proti výbuchu pro nebezpečná místa. Okraje v tomto segmentu jsou podstatně vyšší než u drátu pro výrobu komodit a konfigurace vytlačovacích lisů drátů a kabelů, které se zde používají, často obsahují více křížových hlav pro nanášení stínění, výplní a vnějších plášťů ve více průchodech.
Co je hnací silou růstu v průmyslu drátů a kabelů
Trajektorie růstu odvětví v příštím desetiletí je utvářena několika strukturálními silami, které se zásadně liší od typické poptávky řízené stavebními cykly v minulosti.
Přechod energie a pobřežní vítr
Přechod od fosilních paliv k obnovitelným zdrojům energie je dnes možná nejmocnější hnací silou v průmyslu drátů a kabelů. Samotný vítr na moři vyžaduje obrovské množství kabelů. Typická pobřežní větrná farma o výkonu 1 GW vyžaduje přibližně 600 až 800 kilometrů kabelů mezi poli (33 kV) a 100 až 200 kilometrů exportních kabelů (132 kV až 400 kV). Evropa má v současnosti instalovanou více než 30 GW pobřežní větrné kapacity a má cíle přesahující 300 GW do roku 2050. Každý gigawatt pobřežní větrné kapacity spotřebuje zhruba 1 000 metrických tun kabelové izolační směsi zpracované pomocí specializovaných systémů vytlačování drátů a kabelů.
Průnik elektrickým vozidlem
Přijetí elektromobilů dramaticky přetváří segment automobilových drátů. Kromě samotného vozidla vyžaduje nabíjecí infrastruktura značné investice do kabelů. Jediná stejnosměrná rychlonabíjecí stanice s výkonem 150 až 350 kW vyžaduje silné, flexibilní, kapalinou chlazené kabely, které by byly ještě před pěti lety považovány za exotické speciální produkty. Vzhledem k tomu, že se celosvětový prodej elektromobilů blíží desítkám milionů kusů ročně, poptávka po vysoce výkonných drátech a kabelech – a kapacita vytlačování pro jejich výrobu – roste v této oblasti každoročně dvouciferným tempem.
Globální modernizace sítě
Velká část světové elektrické přenosové infrastruktury byla vybudována v 60. a 70. letech 20. století a nyní je na konci své projektové životnosti nebo ji překračuje. Odhaduje to Mezinárodní energetická agentura (IEA). globální investice do rozvodné sítě musí do roku 2030 dosáhnout 600 miliard USD ročně na podporu energetického přechodu – více než dvojnásobek současné roční úrovně investic. Podstatná část těchto investic je do kabelů: podzemní distribuční kabely nahrazující nadzemní vedení, nové přenosové koridory a přeshraniční propojovací vedení.
Datová centra a digitální infrastruktura
Hyperškálová datová centra budovaná pro podporu pracovních zátěží AI a cloud computingu spotřebují mimořádné množství napájecích a signálních kabelů. Jedno velké zařízení datového centra může vyžadovat miliony metrů strukturované kabeláže, tisíce metrů vysokonapěťového napájecího kabelu pro vstupní napájení a značné délky optických kabelů pro interní a externí připojení. S více než 300 hyperscale datovými centry, které jsou v současné době celosvětově ve výstavbě, tento segment sám o sobě přidává významný objem k poptávce po drátech a kabelech.
Urbanizace na rozvíjejících se trzích
V Indii, jihovýchodní Asii, Africe a na Středním východě vytváří rychlá urbanizace trvalou základní poptávku po stavebních drátech, distribučních kabelech a telekomunikačních kabelech. Samotný indický trh s dráty a kabely byl v roce 2023 oceněn přibližně na 15 miliard USD a očekává se, že do roku 2030 poroste o více než 10 % CAGR, a to díky vládním ambiciózním elektrifikačním programům, iniciativám inteligentních měst a rozšiřujícímu se výrobnímu sektoru. To spustilo vlnu investic do zařízení pro vytlačování drátů a kabelů ze strany indických výrobců, kteří chtějí rozšířit kapacitu a upgradovat ze starších strojů na rychlejší a přesnější moderní zařízení.
The Extrudér drátů a kabelů Trh v rámci širšího průmyslu
Trh s extrudéry drátů a kabelů – strojní zařízení používané k nanášení izolace a opláštění vodičů – je významnou podmnožinou širšího trhu s drátovými a kabelovými zařízeními. Globální trh s drátěnými a kabelovými stroji (včetně nejen extrudérů, ale také splétacích strojů, pancéřovacích linek, testovacích zařízení a bubnových navíječek) byl oceněn přibližně na 4 až 5 miliard USD ročně . Z toho vytlačovací zařízení představuje největší jednotlivou kategorii zařízení.
Poptávka po systémech extruderů drátů a kabelů úzce sleduje trendy kapitálových výdajů v průmyslu výroby kabelů. Když poptávka po kabelech prudce vzroste – jako je tomu od roku 2021 v důsledku pobřežních větrných elektráren, elektromobilů a investic do sítě – výrobci kabelů reagují objednáním nových vytlačovacích linek. Dodací lhůty pro špičkové linky na vytlačování drátů a kabelů od evropských výrobců, jako jsou Maillefer (Nextrom), Troester a Rosendahl, se v některých případech prodloužily na 18 až 24 měsíců kvůli velkému příjmu objednávek.
Výrobci klíčových drátů a kabelů a jejich zaměření
- Maillefer (Nextrom, Finsko/Švýcarsko): Specializuje se na vysokonapěťové kabelové vytlačovací linky, zařízení pro výrobu optických vláken a systémy síťování. Jejich technologie CV trubek pro izolaci XLPE je široce považována za špičku v oboru.
- Troester (Německo): Známý pro vysoce přesné jednoduché a trojité koextruzní hlavy pro kabely středního a vysokého napětí, stejně jako linky na vulkanizaci pryžových kabelů pro důlní a průmyslové aplikace.
- Rosendahl Nextrom (Rakousko): Poskytuje kompletní linky pro vytlačování drátů a kabelů včetně systémů odvíjení, extruderů, chlazení, měření a navíjení integrovaných s digitálním řízením procesu. Pevná jak v izolaci měděného drátu, tak v sekundárním povlaku optických vláken.
- Davis-Standard (USA): Přední severoamerický dodavatel systémů pro vytlačování drátů a kabelů pro aplikace drátů, spojovacích drátů a koaxiálních kabelů se silnou instalovanou základnou mezi americkými a latinskoamerickými výrobci kabelů.
- Čínští výrobci (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Agresivně konkurujte cenou v segmentu střední třídy a dodávejte stroje na vytlačování drátů a kabelů výrobcům v Asii, na Středním východě a v Africe, kteří potřebují spolehlivý výkon za nižší kapitálové náklady než evropské alternativy.
Výběr dodavatele extrudéru drátů a kabelů často odráží typ produktu a úroveň kvality, na kterou se výrobce kabelů zaměřuje. Výrobci drátu pro výrobu komodit se mohou rozhodnout pro extrudéry vyrobené v Číně, aby minimalizovali kapitálové výdaje, zatímco výrobci podmořských kabelů, automobilových vysokonapěťových kabelů nebo leteckých drátů vždy investují do evropského nebo japonského zařízení, aby dosáhli stability procesu a sledovatelnosti dokumentace, kterou jejich zákazníci vyžadují.
Dodávka surovin: měď, hliník a polymerní sloučeniny
Průmysl drátů a kabelů je hluboce závislý na dodávkách a cenách klíčových surovin. Náklady na měděné a hliníkové vodiče obvykle zohledňují 50 % až 70 % celkových nákladů na hotový kabel , což znamená, že výkyvy cen surovin mají mimořádný dopad na příjmy a marže odvětví.
Závislost na mědi a volatilita cen
Měď je preferovaným materiálem vodičů pro většinu drátových a kabelových aplikací díky své vynikající vodivosti (kolem 58 MS/m oproti 37 MS/m hliníku). Ceny mědi jsou však vysoce kolísavé, pohybují se od přibližně 6 000 USD za tunu v roce 2020 až po více než 10 000 USD za tunu během období špičky. Tato volatilita se promítá do cen kabelů, díky čemuž jsou příjmy v tomto odvětví citlivé na cykly komodit způsobem, který zkresluje jednoduchá meziroční srovnání. Mnoho velkých výrobců kabelů zajišťuje expozici mědi prostřednictvím termínových smluv a udržuje smlouvy se zákazníky, které obsahují doložky o úpravě ceny mědi.
Dodávka polymerních sloučenin
Izolační a plášťové materiály zpracované systémy extruderů drátů a kabelů — směsi PVC, XLPE, PE, LSZH směsi — jsou dodávány globální sítí speciálních směsí. Mezi hlavní dodavatele patří Borealis, Dow Chemical, Hanwha Solutions a Sinopec. Narušení dodavatelského řetězce, ke kterému došlo v letech 2020–2022, může výrobcům kabelů způsobit značné zpoždění výroby a zvýšení nákladů. Rostoucí poptávka po směsích LSZH, poháněná celosvětově zpřísňujícími se předpisy o požární bezpečnosti, přiměla výrobce směsí investovat do nových kapacit, aby udrželi tempo.
Hliník jako náhražka mědi
V segmentech, kde jsou rozhodující hmotnost a náklady – nadzemní přenosová vedení, distribuční kabely s velkým průřezem a na některých trzích stavební dráty – jsou místo měděných vodičů specifikovány hliníkové vodiče. Hliník má přibližně jednu třetinu nákladů a jednu třetinu hmotnosti mědi na jednotku délky (ačkoli s nižší vodivostí na jednotku průřezu). Konfigurace extrudéru drátu a kabelu a závitové hlavy používané pro hliníkové vodiče vyžadují úpravy ve srovnání s mědí, protože měkčí hliníkový povrch je náchylnější k poškrábání a vyžaduje různé teploty předehřívání křížové hlavy pro dosažení dobré adheze izolace.
Kapacitní omezení a investiční cyklus ve výrobě kabelů
Jednou z nejdůležitějších dynamik, která v současnosti utváří průmysl drátů a kabelů, je to, že poptávka v klíčových růstových segmentech – zejména po větrných kabelech na moři, kabelech HVDC a vysokonapěťových kabelech pro elektromobily – převyšuje výrobní kapacitu. Nejedná se o krátkodobou nerovnováhu. Vybudování nové továrny na vysokonapěťové kabely nebo výrazné rozšíření stávající továrny trvá od investičního rozhodnutí po plnou výrobu tři až pět let a zprovoznění nové linky na vytlačování drátů a kabelů pro vysokonapěťové produkty je samo o sobě 12 až 24 měsíců.
Prysmian, Nexans, NKT a LS Cable oznámily velké programy na rozšíření kapacity. Prysmian investuje do roku 2027 více než 1 miliardu EUR do nových a rozšířených zařízení speciálně pro vysokonapěťové a podmořské kabely. NKT staví v Německu novou továrnu zaměřenou na pobřežní větrné kabely. Tyto investice zahrnují nejen budovy a infrastrukturu, ale také účelové linky na extrudování drátů a kabelů schopné trojité koextruze systémů XLPE při napětí až 525 kV.
Nevyřízené objednávky na vysokonapěťové kabely u špičkových výrobců dosáhly v některých případech čtyř až šesti let , což znamená, že dnes objednané kabely nemusí být dodány dříve než v roce 2028 až 2030. Tato bezprecedentní situace odráží jak rozsah investic do energetického přechodu, tak strukturální obtížnost rychlého rozšíření kapitálově náročného a technicky náročného výrobního procesu.
Zaměstnanost a ekonomický dopad drátěného a kabelového průmyslu
Průmysl drátů a kabelů zaměstnává stovky tisíc lidí po celém světě ve výrobě, strojírenství, prodeji, instalaci a podpůrných funkcích. V samotných Spojených státech zaměstnává sektor výroby drátů a kabelů přibližně 70 000 až 80 000 lidí přímo , přičemž mnoho dalších se používá v souvisejících operacích tažení drátů, měděných tyčí a směsí. V Evropě jsou hlavními zaměstnavateli Prysmian a Nexans, z nichž každý zaměstnává více než 25 000 lidí po celém světě.
Ekonomický multiplikační efekt je významný. Linka na vytlačování drátů a kabelů ve výrobě vyžaduje operátory, procesní inženýry, techniky kvality, elektrikáře a mechaniky údržby, pracovníky logistiky a prodejní a zákaznické týmy. Středně velký kabelový závod s 10 až 15 vytlačovacími linkami by mohl přímo zaměstnávat 200 až 500 lidí s dalším nepřímým zaměstnáním v místních dodavatelských řetězcích pro měděné tyče, polymerní sloučeniny, pancéřování z ocelových drátů, kabelové bubny a obalové materiály.
Obnovení výroby drátů a kabelů – zejména ve Spojených státech a Evropě – se stává politickou prioritou, protože vlády uznávají, že kapacita domácí výroby kabelů je strategicky důležitá pro energetickou transformaci a bezpečnost národní sítě. Několik výrobců kabelů v USA oznámilo nové investice do závodu nebo rozšíření, přičemž výslovně uvedlo, že je potřeba dodávat domácí obnovitelné zdroje energie a projekty modernizace sítě lokálně vyráběným kabelem, čímž se snižuje závislost na dovozu.
Technologické trendy ve výrobě drátů a kabelů
Kromě hrubého růstu objemu je průmysl drátů a kabelů utvářen technologickými změnami, které ovlivňují to, jaké produkty se vyrábějí, jak se vyrábějí a jaké zařízení je k jejich výrobě potřeba.
Digitalizace vytlačovacích linek
Moderní systémy extruderů drátů a kabelů jsou stále více integrovány s platformami digitálního řízení procesů. Datová konektivita OPC-UA, inline rentgenové a laserové měření se zpětnou vazbou v uzavřené smyčce a integrace MES umožňují výrobcům sledovat každý metr vyrobeného kabelu s plnou sledovatelností procesu. Nejde jen o výhodu řízení kvality – stává se to komerčním požadavkem, zejména u kabelů určených pro větrné nebo jaderné aplikace na moři, kde regulační orgány požadují dokumentované záznamy o procesech po celou dobu životnosti zařízení.
Nové izolační materiály a požadavky na vyšší napětí
Tlak na vyšší přenosová napětí (pro snížení odporových ztrát na dlouhé vzdálenosti) a vývoj technologie HVDC pohání poptávku po nových izolačních materiálech a přesnějších procesech vytlačování. DC-XLPE — polyetylen formulovaný speciálně pro aplikace HVDC — vyžaduje ultračisté podmínky zpracování a extrémně přesné řízení tloušťky stěny, protože stejnosměrná elektrická pole interagují s defekty izolace jinak než střídavá pole. Systémy extruderů drátů a kabelů používané pro výrobu kabelů HVDC musí zachovávat standardy čistoty, které se v některých ohledech blíží standardům výroby polovodičů.
Recyklace a tlaky oběhové ekonomiky
Regulační tlak na bezhalogenové a recyklovatelné kabelové materiály celosvětově roste. Nařízení EU o ekodesignu a rámce rozšířené odpovědnosti výrobce začínají ovlivňovat design kabelů a výběr materiálů. To vytváří poptávku po nových směsích, které lze zpracovávat na stávajících zařízeních pro vytlačování drátů a kabelů a zároveň splňují jak výkonnostní standardy, tak požadavky na recyklovatelnost po skončení životnosti – technicky náročná kombinace, která pohání značné investice do výzkumu a vývoje v celém dodavatelském řetězci.
 Související Produkty











